― IRA、NISAとの比較から見えてくるもの ―
政府は2026年7月、「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」を策定した。家計の安定的な資産形成についてもこれまでの取り組みをさらに進めることとされ、企業型DC・iDeCoについては加入者目線に立った制度改善が掲げられている。
iDeCoではすでに手続きの簡素化が進められている。2024年12月には企業年金情報の連携によって会社員や公務員等の事業主証明が廃止され、今後は各種変更手続きのオンライン化も進められる。こうした改善は歓迎したい。
一方、効率化、シンプル化という視点からは、手続きだけでなく、iDeCoの制度そのものについても考えてみる余地がある。
iDeCoには制度を維持するためのコストがある
iDeCoでは、運営管理機関が口座管理手数料を無料としていても、国民年金基金連合会に掛金の収納ごとに105円、事務委託先金融機関に月66円、合計171円の手数料を支払う必要がある。このほか、加入時には国民年金基金連合会に2,829円の手数料がかかり、利用する金融機関によっては運営管理機関への手数料も発生する。投資信託を利用すれば、当然ながら信託報酬も負担する。
このうち投資信託の信託報酬は資産を運用するための費用である。これに対して国民年金基金連合会や事務委託先金融機関などへの手数料は、iDeCoという制度を運営するために発生する費用という性格が強い。
金額自体は大きなものではない。ただ、定額なので少額で積み立てる人ほど負担率は高くなる。この171円を毎月負担すると、年間では2,052円となる。月1万円を拠出する人なら年間拠出額12万円の1.71%、月2万円なら約0.86%に相当する。
もちろん、iDeCoには拠出時の所得控除があり、これだけを取り出して制度の有利、不利を判断することはできない。それでも、少額から老後資産形成を始める人ほど定額手数料の負担率が高くなることは、広く普及させる制度としては気になるところである。
こうした手数料が生じる背景には、iDeCoの制度構造がある。
国民年金基金連合会が個人型年金規約を策定し、加入資格の確認、掛金の収納管理、拠出限度額の管理などを行う。運営管理機関が加入者との窓口となり、運用商品の選定・提示などを行う。記録関連運営管理機関(RK)は加入者ごとの掛金、運用商品、残高などを記録する。さらに事務委託先金融機関が資産管理を担う。商品を提供する運用会社などもその外側にいる。
それぞれ必要な役割を担ってきた。ただ、制度が創設されてから四半世紀が経過し、金融機関のシステムや行政の情報連携は大きく変わった。現在の役割分担をそのまま前提とする必要があるのかは、改めて検討してよいだろう。
IRAやNISAは既存の金融インフラを使う
米国のIRA(Individual Retirement Arrangement)は、銀行や証券会社などに開設する個人の退職資産形成口座である。法的には一定の要件を満たすtrustやcustodial accountなどとして管理されるので、通常の証券口座とまったく同じものではない。
ただ、利用者から見れば、金融機関がすでに持っている口座管理、カストディ、取引、運用などのインフラを使い、そこに退職資産形成のための税制上の取り扱いを加えたものと理解すると分かりやすい。
IRAにも手数料はある。金融機関によっては口座管理料やアドバイス料がかかり、投資信託やETFを利用すれば運用商品の費用もかかる。しかし、iDeCoのように制度全体として、制度運営に関係する複数の主体に定額の手数料を支払う仕組みが組み込まれているわけではない。
日本のNISAも発想は近い。通常の課税口座とは別にNISA口座を開設し、非課税枠を管理する必要はあるが、証券会社や銀行がすでに持つ口座管理の仕組みを利用している。NISAを利用するために、制度運営主体に毎月固定的な手数料を支払う仕組みにはなっていない。
IRAやNISAと比較すると、iDeCoの手数料の問題は、単に「手数料が高いか安いか」という話ではない。個人が自分のお金を積み立て、金融商品で運用し、そこに税制優遇を受けるために、現在のような独立した制度インフラをどこまで必要とするのかという問題になる。
iDeCoの「投資教育」も制度構造から考える
IRAとの比較では、投資教育についても興味深い違いがある。
日本の確定拠出年金法では、企業型DCについては事業主、iDeCoについては国民年金基金連合会が、加入者等に対して資産の運用に関する基礎的な資料の提供その他の必要な措置を講ずることとされている。厚生労働省はこれを「投資教育」として整理し、加入時だけでなく加入後についても継続的な実施を求めている。
企業型DCで事業主にこうした役割を求めることは理解しやすい。事業主が従業員のために制度を設け、運用商品のラインアップなど制度の枠組みを決めるからである。米国の401(k)でも、プランを運営する事業主等にはERISA上の受託者責任があり、加入者が運用判断を行うための情報提供が重要な役割を持つ。
一方、IRAには、口座を提供する金融機関等に対して、日本のiDeCoのような投資教育を行う一般的な義務が課されているわけではない。IRAは基本的には個人が金融機関に開設する個人退職口座だからである。米国で投資教育が問題になる場合も、「誰が投資教育を行う義務を負うか」というより、金融機関等による情報提供がどこまでなら投資教育で、どこからがフィデューシャリーとなる投資助言に当たるのか、という文脈で議論されることが多い。
この違いは、日本では企業型DCとiDeCoがともに確定拠出年金法の中に置かれていることとも関係しているように思う。企業が実施する企業型DCと、個人が自ら金融機関を選んで加入するiDeCoとでは制度の性格が異なる。それにもかかわらず、両者を同じ「確定拠出年金」として制度設計した結果、企業型DCで自然な投資教育という考え方が、iDeCoにも持ち込まれている面はないだろうか。
もちろん、個人が適切な資産形成を行うための金融・投資教育が重要でないということではない。問題は、それをiDeCoという個別制度の中で誰かの法的な役割として提供する必要があるのか、それともNISAなども含めた個人の資産形成全体に対する金融経済教育として提供する方が合理的なのか、ということである。
現在の制度を前提とするなら、iDeCoの投資教育を担う国民年金基金連合会には、その役割を実効的に果たすことが求められる。加入者から定額の手数料を徴収して制度を運営するのであれば、そのコストを単なる事務処理だけでなく、加入者に必要な情報を継続的、能動的に届けるためにも使うという考え方もあり得る。
しかし、より根本的には、投資教育についても現在の組織や役割分担を所与とせず、「個人の資産形成に本当に必要な機能は何か」「それを誰が担うのが最も効率的か」というところから考え直してよいのではないか。iDeCoの効率化、シンプル化は、口座管理や手数料だけでなく、こうした制度上の役割まで含めて検討する余地がある。
iDeCoに必要な「機能」に分けて考える
現在iDeCoで行われている事務としては、以下がある。
・加入資格の確認
・拠出限度額の管理
・掛金の収納
・税務情報の管理
・個人別記録の管理
・資産管理
・運用商品の選定・提示
・運用指図
・加入者への情報提供
・給付管理
これらの機能は何らかの形で必要であるが、それぞれを誰が担うのが最も効率的かを考えてもいい。
加入資格や拠出限度額については、マイナンバーなどを利用して行政情報と金融機関の情報を連携する余地がある。実際、企業年金情報の連携により、会社員や公務員等の事業主証明はすでに廃止された。
証券会社や銀行は、一般の証券口座やNISAですでに膨大な数の顧客について個人別の残高を管理している。売買や運用指図の処理も日常業務であり、資産の分別管理も金融業務では特別なものではない。
今回掲げられた効率化、シンプル化を、こうした機能の分担の見直しまで広げて考える余地はあると思う。
EETには税収面からの制約もある
iDeCoを発展させる場合には、制度運営とは別に、税収面の制約もある。
iDeCoは基本的にEET型である。拠出時には所得控除があり(Exempt)、運用時にも課税されず(Exempt)、給付時に課税される(Tax)。
NISAは税引後の資金を投資し、その後の運用益を非課税とする。年金制度ではなく、元本をいつでも引き出せるのでiDeCoと同じ制度ではないが、税制の構造だけを取り出せばTEE型に近い。
拠出時と給付時の税率が同じであり、その他の条件も同じであれば、EETとTEEの最終的な手取りは理論上同じになる。
税率を20%として、100の資金が運用によって2倍になるケースを考える。EETでは100をそのまま拠出し、200になったところで20%課税されれば160が残る。TEEでは最初に20%課税され、残った80を投資する。80が2倍になれば160であり、給付時には課税されない。個人の手取りだけを見れば同じである。
しかし、政府の税収という点では両者はかなり違う。EETでは、本来現在徴収できる所得税をいったん見送り、何十年か後の給付時に課税する。したがって、iDeCoの拠出限度額を大幅に引き上げれば、その分だけ当面の税収は減少する。
これに対して、TEEでは拠出時に通常どおり課税するので、現在の税収を確保できる。その代わり、将来の運用成果や給付に対する課税を放棄する。
長期にわたる税負担と、政府が毎年度編成する予算における税収は別の問題である。「将来、給付時に課税できる」としても、iDeCoを拡充した年度から税収減が発生することに変わりはない。iDeCoの拠出限度額を大胆に拡大しにくい背景には、こうしたEET型税制に伴う財政上の制約もあると考える。
米国ではTraditionalとRothが同じIRAの中にある
米国のIRAを見ると、この税制の違いについても日本とは異なる制度設計になっている。IRAにはTraditional IRAとRoth IRAがある。
Traditional IRAでは、一定の要件を満たせば拠出額を所得から控除でき、運用中は課税されず、引き出し時に課税される。すべての拠出が所得控除の対象になるわけではないが、基本的な税制の考え方はEETに近い。
Roth IRAは税引後所得から拠出するので、拠出時の所得控除はない。その代わり運用段階では課税されず、一定の要件を満たした引き出しも非課税になる。こちらはTEE型である。
日本にも税制構造だけを見れば、これに似た二つの制度がある。iDeCoとNISAである。ただ、制度の作り方はかなり違う。
米国ではTraditional IRAとRoth IRAは、いずれもIRAという共通の個人退職資産形成制度の中に位置づけられている。年間拠出限度額もTraditional IRAとRoth IRAを合算して管理される。
日本ではiDeCoとNISAは別々の制度として発展してきた。iDeCoは確定拠出年金法に基づく年金制度として厚生労働省が所管する。一方、NISAは租税特別措置法に基づく少額投資非課税制度で、金融庁、財務省が関わる。それぞれ別の制度インフラを持っている。
Traditional IRAからRoth IRAへ移すこともできる
両国の違いは資産の移換にも表れる。米国ではTraditional IRAの資産をRoth IRAに移す「Roth conversion」が認められている。
Traditional IRAに100の資産があり、その100がそれまで課税されていなかったとする。それをRoth IRAにconversionすれば、原則としてその時点で100について所得税を支払う。その後はRoth IRAの資産となり、一定の要件を満たせば将来の引き出しは非課税になる。EETとして将来課税される予定だった資産について、途中で税金を精算し、TEEの資産に変えることができるわけである。
同じ金融機関でTraditional IRAとRoth IRAを持っていれば、金融機関内部でconversionすることもできる。
日本で同じことを考えると、iDeCoの資産についてその時点で所得税を精算し、その後はNISA型の税制を適用する資産に移すようなイメージになる。ただ、日本では両者が別制度であるため、このような選択肢自体が制度設計の中に存在しない。
Backdoor Roth IRA – 所得制限を回避する方法
米国には、この移換の仕組みを使ったBackdoor Roth IRAと呼ばれる方法もある。
Roth IRAへの直接拠出には所得制限があり、所得が一定水準を超えると直接拠出できなくなる。
一方、Traditional IRAには所得が高い人でも拠出することができる。所得などの条件によって拠出額の所得控除を受けられない場合には、税引後資金による控除なし拠出(nondeductible contribution)となる。
そこで、まずTraditional IRAに控除なしで拠出し、その後その資産をRoth IRAにconversionする。Roth IRAには正面から入れないのでTraditional IRAを経由する。そのためBackdoor Rothと呼ばれている。
Traditional IRAなどに過去からの税引前資産がある場合、今回税引後で拠出した部分だけを選んでRothに移すことはできない。IRAにある税引前資産と税引後資産の割合に応じてconversionの課税部分を計算するpro-rata ruleが適用される。
ここでも、両者が同じIRAの枠組みの中にあることが、この方法を可能にしている。
iDeCoとNISAを統合する?
ここまで比較すると、「それならiDeCoとNISAを統合すればよい」という議論にもなりそうだが、そこまで単純ではない。
iDeCoとNISAでは政策目的が違う。iDeCoは老後所得の確保を目的としており、そのために税制上の優遇を与える代わりに、原則として一定年齢まで資産を引き出せない。NISAはより幅広い家計の資産形成を目的としており、必要になれば資産を売却して資金を引き出すことができる。
拠出限度額、引き出し制限、給付方法などを同じにする必要はない。一方、政策目的や税制が違うことと、口座管理のインフラまで別々に持たなければならないことは、必ずしも同じではない。
金融機関に開設する個人の資産形成口座を共通の基盤として、その上に異なる税制上の取り扱いを設ける方法も考えられる。
たとえば、老後資産形成を目的とする部分には、一定年齢までの引き出し制限を設ける代わりに拠出時の所得控除を認める。別の部分では、税引後所得から投資する代わりに運用益を非課税とする、ということも考えられる。また、米国のTraditional IRAとRoth IRAのように、一定の条件で両者の間を移換できる仕組みを設けることも、理論上は可能である。
税制優遇の方法が違うからといって、必ずしも別々の制度インフラを構築する必要はないということである。
企業型DCとiDeCoではなく、事業主掛金と個人掛金で分けて考える
もう一つ、これはかなり前から考えていることだが、制度のシンプル化を考えるのであれば、「企業型DCかiDeCoか」という制度の区分そのものについても、一度立ち止まって考えてみてもよいのではないかと思う。
制度創設時には、企業型DCは事業主が掛金を拠出し、個人型DCは個人が自ら掛金を拠出するという比較的明確な役割分担があった。
しかし、その後、企業型DCでは加入者自身も掛金を拠出できるようになった。一方、個人型でも、iDeCo+では中小事業主が従業員のiDeCoに掛金を上乗せできる。制度創設時には分かれていた「事業主が拠出する制度」と「個人が拠出する制度」が、次第に重なり合うようになってきた。
そうであるなら、企業型DCとiDeCoという「器」によってルールを分けるのではなく、誰が拠出した掛金なのかによってルールを整理し直すことも考えられる。こうすることによって、確定拠出年金でこれまで目詰まりを起こし、使いにくさにつながっていたさまざまな制約を解消できることがわかるだろう。
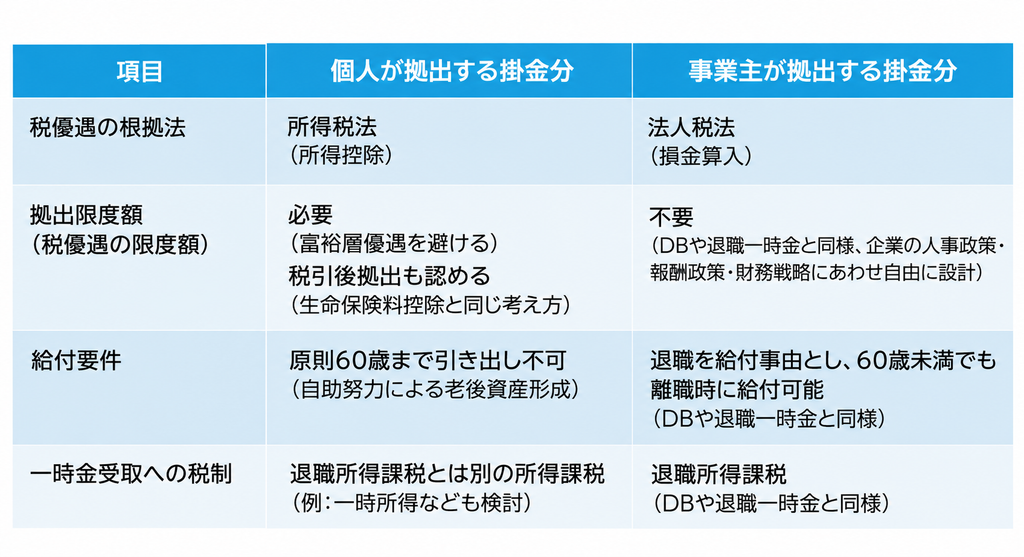
具体的には図1のとおりである。個人が拠出する掛金は本人の自助努力として扱い、事業主が拠出する掛金はDBや退職一時金と同じ企業の退職給付として位置づける。そして、それぞれについて税制、拠出限度額、給付ルールを分けて設計する。
【図1 個人掛金と事業主掛金を分けた制度設計のイメージ】
税の優遇
個人拠出に対する税制優遇は所得税の所得控除、事業主拠出に対する税制優遇は法人税上の損金算入という異なる仕組みによって与えられている。それぞれ課税対象は異なり、税率も異なる(なお、事業主拠出では従業員側での給与課税の繰延も伴う)。
性質の異なる二つの税制優遇を、一つのDC拠出限度額の中で調整する現在の仕組みは、制度設計としてかなり無理がある。ここは分けて考える価値がある。
拠出限度額(税優遇の限度額)
拠出限度額については、個人拠出は富裕層優遇を避けるために、所得控除を認める掛金に一定の限度額を設定する必要があるだろう。
ただし、それを超えて自助努力で老後資産を積み立てたい人もいる。現在は、これを制度の外に押し出す構造になっているが、老後資金がDCという器に集約されることのメリットは大きい。
そこで、限度額を超える部分については税引後拠出を認めればよい。生命保険料控除や個人年金保険料控除にも、税制上の優遇額には上限があっても、それを超えて保険料を支払うこと自体が禁止されているわけではない。「税制優遇の限度額」を「拠出できる限度額」とイコールに設定しないという発想である。この税引後拠出の部分は所得控除を受けないので、運用益の扱いや引き出し条件は、優遇を受ける部分とは分けて設計することになる。
これに対して、事業主拠出は、DBや退職一時金と同様に、企業が従業員に提供する退職給付である。どの程度の水準にするかは、企業の人事政策、報酬政策、財務戦略や労使関係の中で決まるものであり、限度額がないからといって青天井に掛金を設定する企業はない。なお、限度額を撤廃・緩和すれば、従業員への課税繰延という形で当面の税収に影響する可能性はある。ただし、DBでも同様の繰延は認められており、事業主拠出だけを例外的に制約する理由は乏しい。
収益に応じて掛金額を変動させ、意図的に法人税負担を減らす行為や、加入者間で不当な差別がある場合だけを規制すればよい。
給付要件
個人拠出部分については、自助努力による老後資産形成であり、そのために税優遇という恩典がつくのだから、原則60歳まで引き出せないという現在のルールは維持する。
一方、事業主掛金部分は、DBや退職一時金と同様、退職を給付事由として、60歳未満であっても離職時に給付できる仕組みにする。
中小企業の経営者から、DCを採用しない理由として「退職する従業員に『これまでありがとう』と言って退職金を渡せない」という声を、私は何度も聞いてきた。ここの制約を外せば、DCはより普及するはずだ。
一時金受取への税制
事業主拠出部分については、一時金で受け取る際には、他の企業年金や退職一時金と同様、退職所得として課税する仕組みとすることに合理性がある。
一方、個人が積み立てた部分についてまで、なぜ退職所得課税という寛大な税制を適用する必要があるのかは、再検討の余地がある。事業主掛金と個人掛金を分離していない現行ルールでは、このような意図しない過度な税優遇も発生させてしまっている。個人掛金部分については、退職所得とは切り離し、一時所得など別の所得区分を適用することも検討してよい。
つまり、企業型DCとiDeCoという二つのスキームを大前提として考えるのではなく、「個人が自分のために積み立てる資産」と「事業主が従業員に提供する退職給付」という二つの資金の性格を起点にルールを組み直す。その方が制度の実態にも合っており、合理性も増すのではないか。
制度をシンプルにするということは、単に手続きや事務を減らすことだけではない。制度創設時の区分を所与のものとせず、資金の性格に応じて税制や給付ルールを整理し直すことも、大切なシンプル化であろう。
「効率化、シンプル化」を制度そのものに広げる
今回の「資産運用立国のアップグレード」でiDeCoの効率化、シンプル化が掲げられたことは重要である。
制度創設時に構築した仕組みそのものを、現在の金融インフラや行政のデータ連携を前提として見直すことは価値があろう。その際には、国民年金基金連合会、運営管理機関、RK、事務委託先金融機関という現在の組織を出発点にするのではなく、iDeCoに必要な機能をいったん分解し、それぞれを最も効率的に提供できる仕組みを考える方法がある。
金融機関がすでに持つ口座管理インフラを利用できる部分は利用する。行政情報との連携によって自動化できる資格確認や限度額管理は自動化する。それによって制度運営の固定費を減らすことができれば、特に少額で積み立てる加入者の負担軽減につながる。
EETを基本とするiDeCoには、拠出限度額を拡大すれば当面の税収が減少するという別の制約もある。米国のようにEETとTEEを同じ個人退職口座の体系の中で扱う制度であれば、この点を考えるうえでも参考になる。
iDeCoの改革では、これまで拠出限度額や加入可能年齢が中心になってきたが、今後はそれに加えて、個人の老後資産形成口座をもっと簡単に、低コストで提供するにはどうすればよいかという議論に移っていくべきだろう。
今回示された「効率化、シンプル化」を、iDeCoの制度そのものを見直すところまで展開されるか、推移を見守りたい。
コメント