― IRA(米国の個人退職勘定)、NISAとの比較から見えてくるもの ―
政府は2026年7月、「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」を策定した。家計の安定的な資産形成についてもこれまでの取り組みをさらに進めることとされ、企業型DC・iDeCoについては加入者目線に立った制度改善が掲げられている。
iDeCoではすでに手続きの簡素化が進められている。2024年12月には企業年金情報の連携によって会社員や公務員等の事業主証明が原則として廃止され、今後は各種変更手続きのオンライン化も進められる。
一方、効率化、シンプル化という視点からは、手続きだけでなく、iDeCoの制度そのものについても考えてみる余地がある。
iDeCoには制度を維持するためのコストがある
iDeCoでは、国民年金基金連合会に掛金の収納ごとに105円、事務委託先金融機関に月66円、毎月拠出する場合は171円の手数料を支払う必要がある。このほか、加入時には国民年金基金連合会に2,829円の手数料がかかり、利用する金融機関によっては運営管理機関への手数料も発生する。投資信託を利用すれば信託報酬も発生する。
(注)国民年金基金連合会の手数料は、2027年1月から120円に引き上げられる予定である。
このうち投資信託の信託報酬は資産を運用するための費用であるが、国民年金基金連合会や事務委託先金融機関などへの手数料は、iDeCoという制度を運営するために発生する費用という性格が強い。金額自体は大きなものではないが、定額なので少額で積み立てる人ほど負担率は高くなる。毎月拠出する場合、171円の負担は年間では2,052円となる。月1万円を拠出すれば年間拠出額12万円の1.71%、月2万円なら約0.86%に相当する。
iDeCoには拠出時の所得控除があるので、これだけを取り出して制度の損得を論じることはできないが、少額で老後資産形成を始める人ほど定額手数料の負担率が高くなることは、制度の普及の観点から気になるところである。
iDeCoは多くの組織が役割を分担しながら運営しており、そのために様々な手数料が生じることになる。
まず、国民年金基金連合会は個人型年金規約を策定し、加入資格の確認、掛金の収納管理、拠出限度額の管理などを行う。運営管理機関は加入者との窓口となり、運用商品の選定・提示などを行う。記録関連運営管理機関(RK)は加入者ごとの掛金、運用商品、残高などを記録する。さらに事務委託先金融機関は資産管理を担い、個々の運用会社は商品を提供する。
制度が創設されてから四半世紀が経過し、金融機関のシステムや行政の情報連携は大きく変わっており、現在の役割分担をそのまま前提とする必要があるのかは、改めて検討してもよいかもしれない。
IRAやNISAは既存の金融インフラを使う
米国のIRA(Individual Retirement Arrangement)は、金融機関に開設する個人の退職資産形成口座である。法的には信託(trust)や保管口座(custodial account)などとして管理され、通常の証券口座とまったく同じものではない。しかし、金融機関がすでに持っている口座管理、証券保管(カストディ)、取引、運用などのインフラを使い、そこに税制上の優遇措置を載せたものであり、利用者から見れば証券口座と同じように映る。
IRAは無料で利用できることもあるが、金融機関によっては口座管理料がかかることもある。しかし、iDeCoのように制度全体として、制度運営に関係する組織に定額の手数料を支払う仕組みが組み込まれているわけではない。
日本のNISAもIRAに近い。通常の課税口座とは別にNISA口座を開設し、非課税枠を管理する必要はあるが、証券会社や銀行がすでに持つ口座管理の仕組みを利用している。NISAを利用するために、制度運営主体に毎月固定的な手数料を支払う仕組みにはなっていない。
iDeCoに「投資教育義務」が存在する違和感
IRAとの比較では、投資教育義務についても違いがある。
日本の確定拠出年金法では、企業型DCについては事業主、iDeCoについては国民年金基金連合会が、加入者等に対して資産の運用に関する基礎的な資料の提供その他の必要な措置(いわゆる投資教育)を講ずることとされている。加入時だけではなく加入後についても継続的な実施が求められている。
企業型DCで事業主にこうした役割を求めることは理解しやすい。事業主が従業員のための福利厚生制度として導入し、運用商品のラインアップなど制度の枠組みを決めているからである。米国の401(k)でも、プランを運営する事業主等にはERISA上の受託者責任が課され、加入者が適切な運用判断を行えるよう、運用商品や手数料などについて情報を提供することが求められている。一方で、IRAは個人が金融機関で任意に開設する個人口座であり、投資教育の提供義務を負う主体というものは存在しない。
(注)米国でIRAの投資教育が問題になる場合は、「誰が投資教育義務を負うか」ではなく、金融機関等による情報提供がどこまでなら投資教育で、どこからが受託者責任を負う投資助言に該当するか、という文脈である。
この違いは、日本では企業型DCとiDeCoがともに確定拠出年金法の中に置かれていることが関係している。企業が実施する企業型DCと、個人が自ら金融機関を選んで加入するiDeCoとでは制度の性格が異なる。それにもかかわらず、両者を同じ「確定拠出年金」という制度で括った結果、企業型DCで自然な投資教育という考え方が、iDeCoにも持ち込まれているわけである。
ここでは、個人が適切な資産形成を行うための金融・投資教育が重要でないということを言っているのではない。それをiDeCoという個別スキームの中で誰かの法的な役割として提供する必要があるのか、という問題意識である。
現在の制度を前提とするなら、iDeCoの投資教育を担う国民年金基金連合会には、その役割を実効的に果たすことが求められるはずである。加入者から定額の手数料を徴収して制度を運営するのであれば、そのコストを単なる事務処理だけでなく、加入者に必要な情報を継続的、能動的に届けるためにも使うという整理が自然である。
しかし、NISAも普及してきた現段階であれば、より根本的には、投資教育についても現在の組織や役割分担を所与とせず、「個人の資産形成に必要な機能は何か」「それを誰が担うのが最も合理的なのか」というところから考え直してもよいだろう。iDeCoの効率化、シンプル化は、口座管理や手数料だけでなく、こうした制度上の役割まで含めて検討する余地がある。
iDeCoに必要な「機能」に分けて考える
現在、iDeCoの運営に必要な事務としては、以下のようなものがある。
・加入資格の確認
・拠出限度額の管理
・掛金の収納
・税務上必要な情報の管理・提供
・個人別記録の管理
・資産の管理・保管
・運用商品の選定・提示
・加入者への情報提供・投資教育
・給付の裁定・支払
これらの機能は何らかの形で必要であるが、それぞれを誰が担うのが最も効率的かを考えてもいい。
例えば、加入資格や拠出限度額の管理については、マイナンバーなどを活用し、行政と金融機関の情報連携を進める余地がある。実際、企業年金の加入情報等のデータ連携が進んだ結果、2024年12月には、会社員や公務員等のiDeCo加入時に必要とされた事業主証明書が原則として廃止された。
証券会社や銀行は、一般の証券口座やNISAですでに膨大な数の顧客について個人別の残高を管理している。売買や運用指図の処理も日常業務であり、資産の分別管理も金融業務では特別なものではない。今回掲げられた効率化、シンプル化を、こうした機能の分担の見直しまで広げて考える余地はあるのではないか。
iDeCoの税優遇構造には税収面からの制約
iDeCoを発展させるには、税収面の問題もある。
iDeCoの税優遇の構造はEET型とされる。すなわち、拠出時に所得控除が適用され(Exempt)、運用時に課税されず(Exempt)、給付時に課税される(Tax)。
これに対して、NISAは税引後のお金を投資し(Tax)、その後の運用益には課税されず(Exempt)、換金する際も非課税(Exempt)なので、TEE型とされる。
拠出時、運用時、給付時の税率が同じであれば、EETとTEEの最終的な手取り額は理論上同じになる。
税率を20%として、100の資金が運用によって2倍になるケースを考える。EETでは100をそのまま拠出し、200になったところで20%課税されれば40が税金で取られるので、160が残る。一方、TEEでは最初に20%課税され、残った80を投資するので、2倍になれば160である。給付時には課税されないので、個人の手取りだけを見れば160とEETと同じになる。
しかし、政府の税収の観点からすると、両者はかなり違う。EETでは、本来いま徴収できる所得税をいったん見送り、何十年か後の給付時に課税するものである。したがって、iDeCoの拠出限度額を大幅に引き上げれば、その分だけ当面の税収は減少する。
これに対して、TEEでは拠出時に通常どおり課税するので、現在の税収は確保される。その代わり、将来の運用成果や給付に対する課税は放棄されるわけである。
長期にわたる税負担と、政府が毎年度編成する予算における税収は別の問題である。「将来、給付時に課税できる」としても、iDeCoを拡充した年度から税収は減ってしまう。これは政府にとっては大きな問題である。iDeCoの拠出限度額を大胆に拡大しにくい背景には、こうしたEET型に伴う財政上の制約もあると考える。
米国ではTraditionalとRothが同じIRAの中にある
米国のIRAには、上記の税制の違いに応じて、2種類の制度設計がある。Traditional IRAとRoth IRAである。
Traditional IRAは、拠出額を所得から控除でき、運用中は課税されず、引き出し時に課税される。すべての拠出が所得控除の対象になるわけではないが、基本的な税制の考え方はEET型である。
Roth IRAは税引後所得から拠出するので、拠出時の所得控除はない。その代わり運用段階では課税されず、一定の要件を満たした引き出しも非課税になる。こちらはTEE型である。
税制面に着目して単純比較すると、iDeCoはTraditional IRA、NISAはRoth IRAに相当する。
米国のTraditional IRAとRoth IRAは、いずれもIRAという共通の個人退職勘定として位置づけられている。年間拠出限度額もTraditional IRAとRoth IRAを合算して管理される。
一方、日本ではiDeCoとNISAは別々の制度である。iDeCoは確定拠出年金法に基づく年金制度として厚生労働省が所管する。一方、NISAは租税特別措置法に基づく少額投資非課税制度で、金融庁、財務省が関わる。それぞれ別の制度インフラを持っている。
このように、iDeCoとNISAは政策目的や税制が異なる別々の制度として設計されているが、利用者からすれば、いずれも税制優遇を受けながら資産形成を行う仕組みであり、その違いは必ずしもわかりやすくない。実際、NISAを老後資金の形成に利用している人もいるだろう。両制度の統合や口座管理の共通化は、税制や引き出し制限などの違いもあり、かなり長期的な検討課題となろうが、利用者の視点から制度全体をわかりやすくしていくという問題意識は持っておきたい。
企業型DCとiDeCoではなく、事業主掛金と個人掛金に分けて考える
また、そもそも論になるが、「企業型DCかiDeCoか」という制度の区分そのものについても、一度立ち止まって考えてみてもよいのではないかと思う。
制度創設時には、企業型DCは事業主だけが掛金を拠出し、個人型DCは個人が自ら掛金を拠出するという比較的明確な役割分担があった。しかし、その後、企業型DCでは加入者自身も掛金を拠出できるようになった一方で、個人型でも、iDeCo+では中小事業主が従業員のiDeCoに掛金を上乗せできるようになった。つまり、制度創設時には分かれていた「事業主が拠出する制度」と「個人が拠出する制度」が、今では重なり合う形になってしまった。
ここで、企業型DCとiDeCoという「器」によってルールを分けるのではなく、誰が拠出した掛金なのかによってルールを整理し直すことを提案したい。こうすることによって、確定拠出年金でこれまで目詰まりを起こし、使いにくさにつながっていたさまざまな制約を解消できる可能性がある。
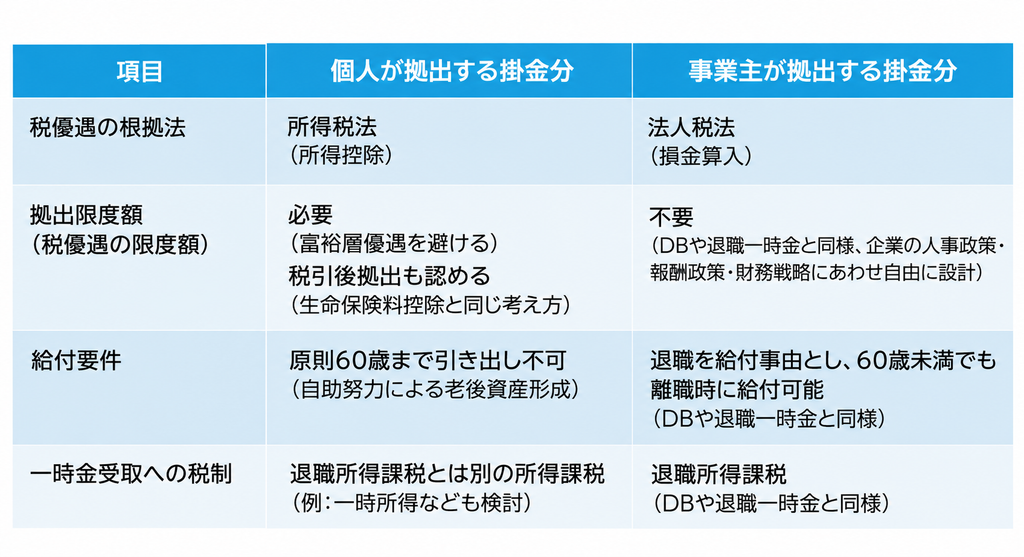
具体的には図1のとおりである。個人が拠出する掛金は本人の自助努力による老後資産形成として扱い、事業主が拠出する掛金はDBや退職一時金と同様に企業からの退職給付として位置づける。そして、それぞれについて税制、拠出限度額、給付ルールを分けて適用するのである。
【図1 個人掛金と事業主掛金を分けた制度設計のイメージ】
税の優遇
個人拠出に対する税制優遇は所得税の所得控除、事業主拠出に対する税制優遇は法人税上の損金算入という異なる仕組みによって与えられている。それぞれ課税対象は異なり、税率も異なる(なお、事業主拠出では従業員側での給与課税の繰延も伴う)。性質の異なる二つの税制優遇を、一つの拠出限度額の中で分け合う現在の仕組みは、やや乱暴である。ここは分けて考える価値がある。
拠出限度額(税優遇の限度額)
拠出限度額については、個人拠出は富裕層優遇を避けるために、所得控除を認める掛金に一定の限度額を設定する必要がある。富裕層ほど多くの掛金を拠出する余裕があり、所得税を減らしたいというニーズも強い。累進課税制度の下では、同じ掛金額でも税率の高い者ほど、所得控除を享受する金額も大きくなる。したがって、所得控除が適用される金額に限度額を設ける必要性は高い。
ただし、税優遇を受けられなくても、自助努力で老後資産を積み立てたい人もいる。現在は、税優遇限度額がそのまま制度への拠出限度額となっているが、米国401(k)プランのように税引後拠出を認める例もある。税引き後拠出も認めることで、現在預貯金などにも分散する老後資金がDCという器に集約されるようになれば、老後資金は可視化され、ライフプランもより容易になるだろう。
実は、日本でも生命保険料控除や個人年金保険料控除のように、自分で自由に保障額を設定できる反面、税制上の優遇額には上限を設けている事例はすでにある。「税制優遇の限度額」を「拠出できる限度額」とイコールに設定しないという発想である。
これに対して、事業主拠出は、DBや退職一時金と同様に、企業が従業員に提供する退職給付である。どの程度の水準にするかは、企業の人事政策、報酬政策、財務戦略や労使関係の中で決まるものであり、一般的な企業が無制限に退職給付を増やすとは考えにくい。
なお、限度額を撤廃・緩和すれば、従業員への課税繰延という形で当面の税収に影響する可能性はある。ただし、DBでも同様の繰延は認められており、事業主拠出だけを例外的に制約する理由は乏しい。もちろん、限度額を廃止する場合には、企業年金としての公平性を確保し、税制優遇の濫用を防止するための一定の規律は必要であろう。
給付要件
個人拠出部分については、自助努力による老後資産形成として税優遇の恩典を享受するのだから、原則60歳まで引き出せないという現在のルールは維持されてよいだろう。
一方、事業主掛金部分は、DBや退職一時金と同様、退職を給付事由として、60歳未満であっても離職時に給付できる仕組みにするのが自然である。中小企業の経営者から、DCを採用しない理由として「退職する従業員に『これまでありがとう』と言って退職金を渡せない」という声を、筆者は何度も聞いてきた。この制約を外せば、DCはより普及するはずである。
一時金受取への税制
事業主拠出部分については、一時金で受け取る際には、他の企業年金や退職一時金と同様、退職所得として課税する仕組みとすることに合理性がある。
一方、個人が積み立てた部分についてまで、退職所得課税という寛大な税制を適用する必要があるのかは、再検討の余地がある。現在は、個人掛金についても拠出時に所得控除が認められ、さらに一時金受取時には退職所得控除が適用される。事業主掛金と個人掛金を分離して考えるのであれば、個人掛金部分については退職所得控除の適用を切り離し、別の所得区分を適用することも検討してよい。
以上のように、企業型DCとiDeCoという二つの制度を前提にするのではなく、「個人が自分のために積み立てる資産」と「事業主が従業員に提供する退職給付」という資金の性格に応じて、税制や給付ルールを組み直す。その方が制度の実態にも合っており、使いやすさや納得感も増すのではないだろうか。
「効率化、シンプル化」を制度そのものに広げる
今回の「資産運用立国のアップグレード」でDCの効率化、シンプル化が掲げられたことを機に、手続きの改善にとどまらず、制度の仕組みそのものを見直す議論が進むことを期待したい。
iDeCoの運営については、現在の組織や役割分担を前提とせず、必要な機能を既存の金融インフラや行政の情報連携によって、より低コストで提供できないか。また、企業型DCとiDeCoという制度の区分にとらわれず、個人掛金と事業主掛金の性格に応じて、税制や給付ルールを整理し直すことも考えられる。
制度創設から四半世紀が経過した。これまでの制度を前提に部分的な改修を重ねるのではなく、加入者にとってわかりやすく、使いやすい制度とは何かという原点から、DCのあり方を考え直す時期に来ているのではないだろうか。
コメント