拠出・運用・商品ガバナンス・給付/移換を一体で見直す
2026年7月21日、政府は「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」を発表した。その中で確定拠出年金(DC)について、拠出限度額、個別商品の助言・投資一任、商品除外と指定運用方法、制度の効率化・給付受取・自動移換まで、これまで個別に議論されがちだった課題が一つの改革パッケージとして示された。本稿では、その内容を海外制度と比較しながら、DC制度の今後の方向性を考える。
政府文書が示したDC改革の論点(本文抜粋)
拠出限度額「様々な要因により一定の年代までに十分な資産形成ができない場合もあることも考慮しつつ、加入者の拠出実態や諸外国の制度、NISAとの関係等を踏まえ、あるべき拠出限度額の水準や枠組みについて、次期年金制度改革までに検討し、その結果に基づき所要の法令改正を行う。」
個別商品の推奨・助言/投資一任「加入者が金融機関から個別商品のアドバイスを受けられるようにする(運営管理機関が、金融商品取引業者の立場として行う個別商品の推奨・助言を許容)。その上で、深度ある金融モニタリングを行う。また、リスク許容度に応じた適切な商品選択やリバランスをサポートする観点から、預金や投資信託に限定されている運用商品に、ロボアドバイザーサービス(投資一任契約)の取扱いを整理する。」
商品除外・指定運用方法「運営管理機関において、適時適切な商品ラインナップの見直しが実施されるよう、商品除外手続(選択者の2/3以上の同意)を緩和する。また、商品ラインナップを35本以下とする現行規定を見直す。加入者の老後の所得確保という目的を踏まえ、指定運用方法の設定を促進(義務化を検討等)するとともに、長期的な資産形成に適した商品を設定していない場合には、その理由を加入者に説明する仕組みとする。」
制度の効率化・シンプル化/給付/自動移換「企業型DC・iDeCoは、NISAと比べ多数の主体が関与する制度であるという実態を踏まえ、手続の簡素化やコストの低減に繋げるよう、制度の効率化・シンプル化に向け、大胆な改革を次期年金制度改革までに検討し、その結果に基づき所要の法令改正を行う。検討に際しては、公平性の観点のみならず、運営管理機関の負担など制度の持続可能性にも配意する。また、同時に給付(一時金受取り又は年金受取り)の諸課題、自動移換者の削減策や移換資産の目減り防止策についても検討する。」
出所:内閣官房「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」(2026年7月21日)
1.拠出限度額は「金額」だけでなく「枠組み」を見直す
2026年12月から、第1号被保険者のiDeCoの拠出限度額は月額7.5万円、第2号被保険者については企業型DC、iDeCoとも月額6.2万円を軸に整理される。特に企業型DCについては、10年超ぶりの限度額引き上げとなるが、決して十分な額とは言えず、今後一層の拡充が求められる。
今回の政府文書が一歩踏み込んでいるのは、単に次の増額を示唆するだけでなく、「水準や枠組み」そのものを次期年金制度改革までに検討すると明記した点である。日本のDCは制度創設以来、拠出限度額が固定額で決められ、引上げのたびに政策調整を要してきた。インフレや賃金上昇が続く局面では、名目額を据え置いては実質的な拠出余地が縮小しまう。こうした点への機動的な対応も必要である。
海外ではどうなっているのか。政府文書では「「諸外国の制度」を踏まえ」ともあるので、具体事例を見ていこう。
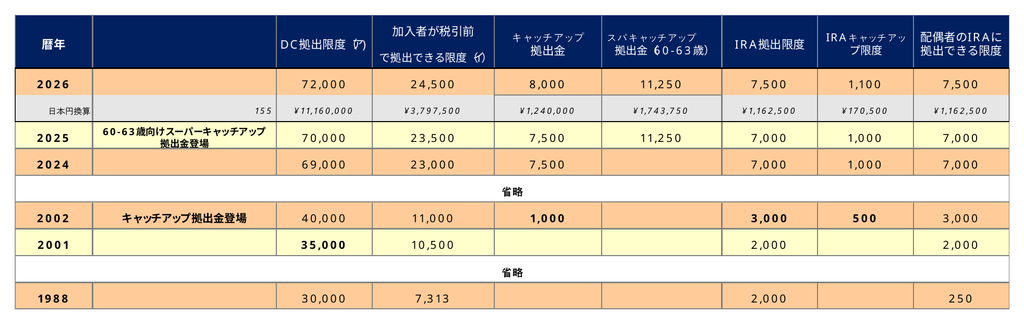
米国は、そもそも拠出限度額の水準が日本よりはるかに大きい(2026年は年額72,000ドル。1ドル155円として約1,116万円)。この限度額は、インフレに応じて毎年500ドル単位で引き上げられる。また、50歳以上には特別枠(キャッチアップ拠出金)が設けられ、日本のiDeCoに相当すると説明されるIRAには、これとは別枠の拠出限度額が設定される(図1参照)。
図1 米国DCの拠出限度額:高い上限、物価スライド、キャッチアップ拠出
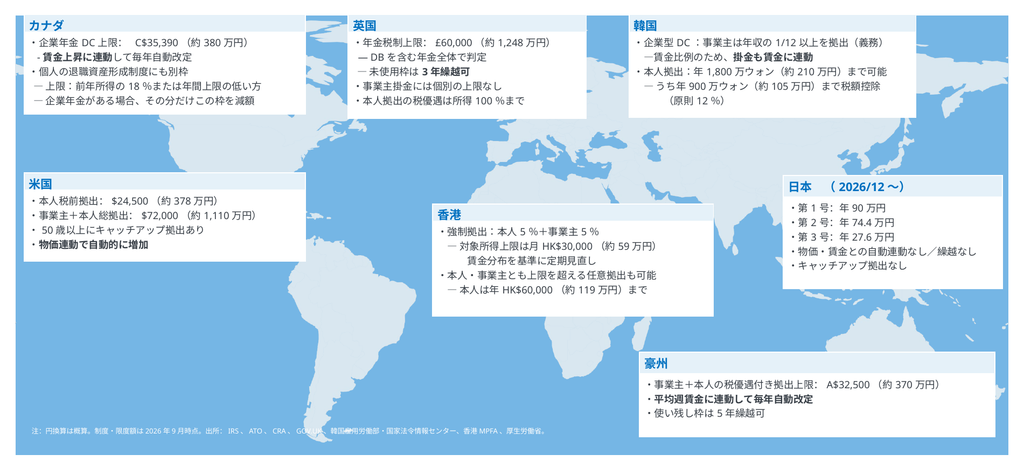
米国だけが特殊なわけではない。カナダ、豪州などDCを導入している諸外国では、そもそも限度額の水準が日本とは一桁以上異なり、物価や賃金に連動して上限を自動改定する仕組みがある。米国のキャッチアップ拠出とは異なるが、同様の目的を達成する機能として、未使用枠を翌年以降に繰越すことができる設計もある(図2参照)。
図2 主要国のDC制度設計
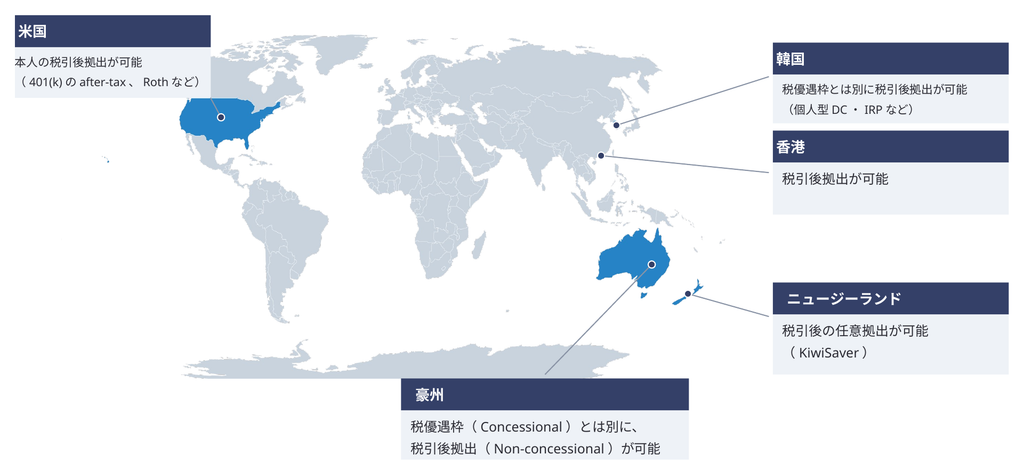
DCに税引き後拠出を認める国も多い。富裕層優遇を避けるために個人の税優遇枠は限定する一方、自助努力でもっと拠出をしたいというニーズにも応じる設計になっている。そのため、老後資金をDCという一つの器に集約できるわけである。日本の生命保険料控除、個人年金保険料控除も、保障額は個人が各自設定できる一方で税優遇額に上限を設けるという仕組みであり、それと同じ発想である(図3参照)。
日本ではNISAが税引き後拠出の受け皿として普及したため、もはや単純な移植はできないが、政府文書に「NISAとの関係等を踏まえ」とあり、調整は意識されていると思われる。
図3 DCで税引き後拠出ができる国
いずれにしても、国際比較すると日本の窮屈さが際立つ。これを今後どこまで改善できるのかが注目ポイントである。
2.投資教育に加え、助言・一任を組み込むDCへ
政府文書は、運営管理機関が金融商品取引業者の立場で個別商品の推奨・助言を行うことを許容し、さらにロボアドバイザーによる投資一任の取扱いを整理する方向を示した。これは日本のDC運用の考え方を大きく変え得る。
加入者の事情に応じて、「こうした方がいい」とアドバイスをするのが投資助言である。アドバイスを採用するかどうかは加入者次第で、別に従わなくてもいい。一方、投資一任までいくと、加入者の判断ではなく、プロ(政府文書は担い手を運営管理機関に限定していない)が代わりに専門性を生かし運用を代行する。さらに発展的なサービスとなる(図4参照)。
現在の日本では、一般的な制度・資産運用情報の提供が中心で、加入者の年齢、資産、家族状況、リスク許容度などを踏まえて「この配分・商品が適している」と具体的に示すことには強い制約がある。現場では投資助言に該当することを恐れ、必要以上に慎重になっている面もある。
そのため、教育を受けても元本確保型だけで運用を続ける人や、本人は分散投資しているつもりでも、類似の投信を重ね買いして同じリスクを重複して取っている人も残る。一般的な投資教育だけで、すべての加入者が適切な運用判断を行えるようになるわけではない。こうした加入者に個別支援を提供できれば、もっとうまく運用できる可能性があるのに、その道は厳格に閉ざされている。日本の加入者は徹底的な自己責任を強いられているわけである。
図4 投資助言、投資一任は投資教育の延長線上にある
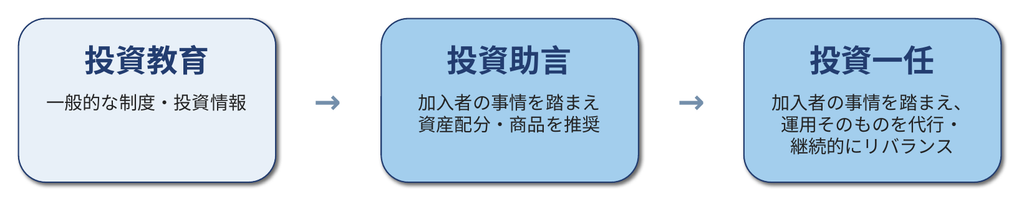
米国では、運営管理機関に相当するレコードキーパーの多くが投資助言と投資一任のサービスを提供している。
米国では、助言そのものは一律に禁止されているわけではない。投資助言を行う者は受託者とされ、その行為について受託者責任を負う。訴訟される可能性と背中合わせであり、そうしたリスクを背負ったうえで投資助言を提供しているわけである。また、自社・系列商品の推奨など、利益相反を伴う取引は禁止されているが、一定の免責条件を満たせば可能となっている。具体的には、「自らが受託者(フィデューシャリー)であることの書面認定」「利益相反の開示」「加入者の最善の利益に沿った助言」「合理的な報酬」「誤解を招く説明の禁止」「利益相反管理の社内手続の整備」「年次レビュー」といった内容である。(詳細は以下参照:米国確定拠出年金におけるレコードキーパーの個別商品推奨と受託者責任の法的枠組み)
日本では、まず、運営管理機関に対して「特定商品の推奨を禁じる」確定拠出年金法第100条第6号の修正が出発点となる。しかし、その対応だけでは不十分である。助言を法的に可能にすることとあわせて、系列商品の推奨や報酬体系などの利益相反をどのように規律するかが重要なポイントになる。金融商品取引法の一般的な利益相反管理で十分なのか、確定拠出年金法令でDC固有の追加要件を設けるのか、が論点になろう。
図5 米国のマネージドアカウント
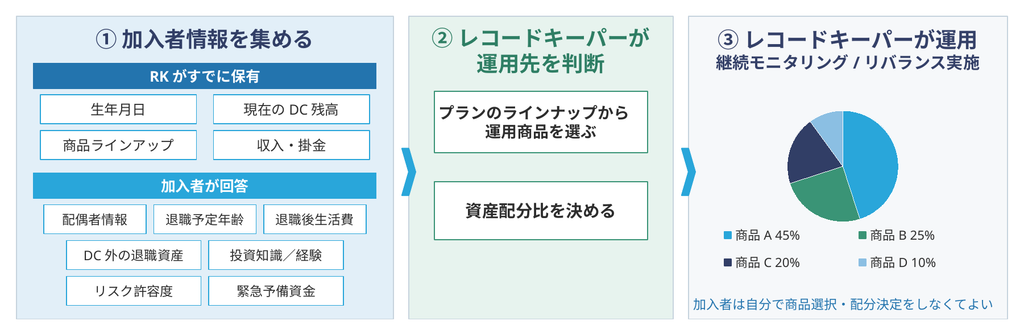
投資一任、あるいはロボアドについては、米国のマネージドアカウントが代表例である。レコードキーパーは、もともと加入者の年齢、残高、掛金、商品ラインアップ等の情報を保有しているが、これに、加入者自身が配偶者情報、退職予定年齢、DBや公的年金などDC以外の資産、リスク許容度といった情報を提供する。これらを組み合わせ、レコードキーパーがプラン内商品から資産配分を決め、継続的にモニタリングし、必要に応じてリバランスする。加入者は自分で商品選択や配分変更を行わない(図5参照)。もちろん、マネージドアカウントを利用するか否かは加入者個々の判断である。
このサービスは、運用に自信がない加入者ももちろん利用しているが、金融知識も十分あって自ら資産運用ができる加入者であっても、「自分の時間は仕事に集中したい」「資産運用はプロに任せたい」という理由で利用している。
図6 マネージドアカウント利用者と自分で運用先を決める加入者のリスク・リターン分布の比較
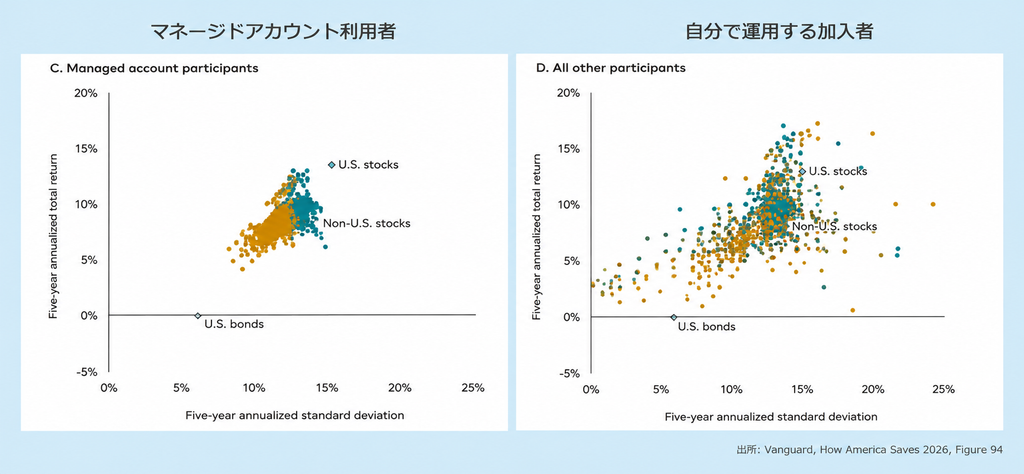
図6は、マネージドアカウントの運用面での効果を見たものである。左がマネージドアカウント利用者、右が自分で運用先を決めている加入者のリスク・リターンの分布を示したものである。横軸はリスク、縦軸はリターンで、一つひとつの点が加入者のデータを示す。マネージドアカウント利用者は、自分で運用する加入者に比べてリスク・リターンのばらつきが小さいことがわかる。「リスクを取らなかったためにリターンも小さくなった」、あるいは「リスクを取ったにもかかわらず、リターンが低かった」といった事態を避けられているのがわかる。
マネージドアカウントはウェルビーイング面での効果も高いとされる。Edleman Financial Enginesの2024年の調査では、マネージドアカウントの利用で「お金に関するストレスが軽減された」と答えた人が、運用面での効果をあげた人よりも多かったことが伝えられている。老後資産の運用は米国人にとっても難しい作業である。マネージドアカウントの導入は、ウェルビーイングの支援にもなっていることがわかる。
3.商品除外要件の見直しと指定運用方法
DCでは、商品を追加することより除外することの方が難しい。現行では、除外商品保有者の3分の2以上の同意が必要で、商品数にも35本以下という上限がある。35本に近い本数をすでに持っていると、既存商品を除外しないと追加ができない。しかし、必要な同意要件を満たせず、結果として「その時々の最善な商品ラインナップを加入者に提示する」という事業主の行為準則を満たせない状況が生まれている。
一方、運営管理機関ごと変更し、商品ラインアップもろとも変更することは、過半数代表者1名の同意で可能である。1本の商品を除外するよりも同意要件としては軽い、というねじれ現象も存在する。
諸外国をみると、商品の追加・除外に加入者の個別同意を求めるのではなく、企業サイドである年金委員会、trustee、年金運営法人など制度運営側に裁量を与え、その代わり受託者責任・最善利益義務や監督当局のチェックで規律する形が一般的である。
運用商品入替は機動的に行われないと、不適切な商品がラインナップに残り、加入者の利益が損なわれる事態にもなりかねない。日本が同意撤廃まで進めるかどうかは不明だが、商品ラインアップに関しては、ガバナンスの一環として制度運営側の主体性を強化する方向にした方が整合性も取れるだろう。(詳細は以下参照:DCの商品除外要件を見直す―加入者同意からガバナンス責任へ)
指定運用方法については、義務化の検討と、長期的な資産形成に適した商品を設定しない場合の説明を求める方向が示されている。
英国では義務化されており、そのほとんどがライフサイクルファンド(複数ファンド間のスイッチングで、時間とともに配分比を変えていくもの)である。
米国では義務ではないが、ターゲット・デート・ファンド(TDF。1本で様々な投資対象に分散投資し、時間とともに配分比を変えていくもの)がデフォルトの中心となり、加入者全体でも利用が広がっている。TDFの効能は明確である。図7が示すように、その普及とともに、極端な運用をする人、すなわち全額株式で運用する人、もしくは株式で全く運用しない人は大きく減少してきた。結果として分散投資に近づいてきた。また、リーマンショックやコロナ禍、トランプ関税に伴う相場変動があっても、大規模な狼狽売りは目立たず、長期投資が維持されている。
図7 ターゲット・デート・ファンドの普及で極端な運用をする加入者が減少
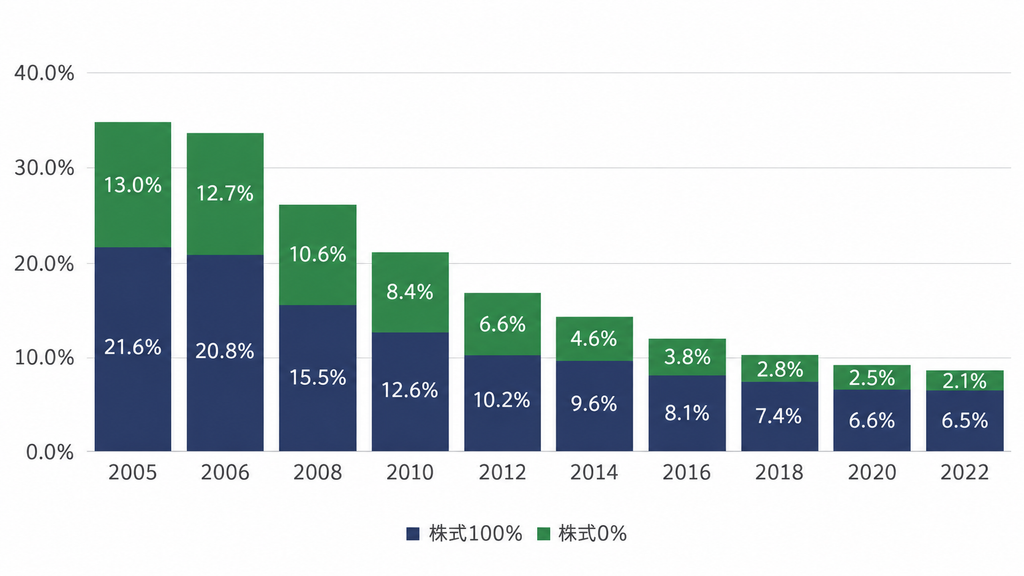
(出所)Fidelity Investments, Target Date Industry Trends
ところで、投資教育とTDF(もしくは既述のマネージドアカウント)といった資産運用を自動的に行うスキームは、対立するものではなく役割分担の関係にある。投資教育の提供は重要な一方で、それだけでは適切な運用判断が難しい加入者についても、大きな失敗を避けやすい仕組みを用意する。こうすることによって、制度全体としての完成度を高めているのである。
4.給付と資産移換まで含めたDCの再設計
「資産運用立国のアップグレード」は、制度の効率化・シンプル化、給付の諸課題、自動移換者の削減・移換資産の目減り防止も検討対象にあげている。
日本のDCには、運営管理機関、レコードキーピング会社、資産管理機関など多数の主体が関与し、iDeCoではさらに国民年金基金連合会も加わる。制度の裏側に複数主体がいること自体は海外でも同じだが、加入者から見た窓口や責任主体を一体化し、手続とコストを簡素にする余地は大きい。(iDeCoのより根本的な問題について以下参照:iDeCoの効率化・シンプル化を考える)
給付問題では、年金受取が選ばれず、一時金受取が9割を占める現状への課題意識がある。名前に「年金」がついているのに、「60歳までの引き出し制限がついている単なる貯蓄優遇税制」になっているようにも映る。この背景には、退職所得税制の存在や、拠出限度額が小さいために資産残高も大きくならない、といった根本的な複数の要因が関係しており、解決は容易ではない。
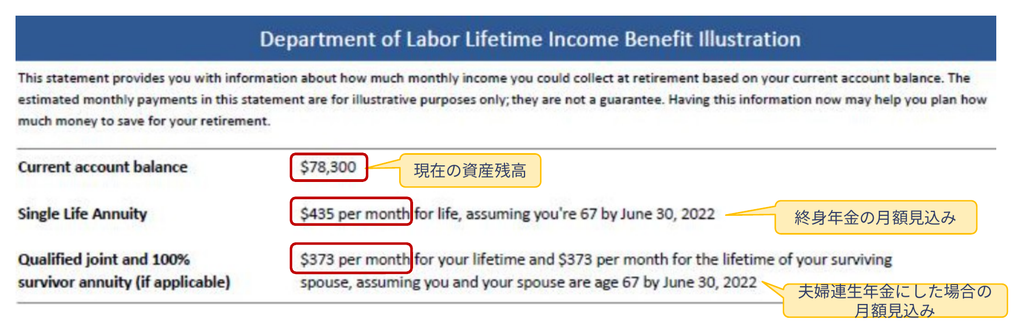
その一方で、米国が2022年から加入者通知書に、現在の口座残高だけでなく、それを終身年金化した場合の月額、夫婦連生年金にした場合の月額を表示する仕組みを導入したことが参考になる。加入者の目線を「今いくらあるか」から「毎月いくらの生活資金になるか」へ移す施策であり、意識改革としては重要な試みであろう(図8参照)。(詳細は以下参照:米国DCにおける「リタイアメント・インカム・ソリューション」とは?)
図8 米国:加入者通知書に終身年金換算額を表示
さらに重要なのが退職・転職時の資産の置き場所である。日本では企業型DCの資格を失うと資産移換が必要で、手続をしなければ自動移換につながる。本来望ましくない自動移換者は年々増加の一途である。
米国や英国では一定の条件の下で前勤務先のDCに資産を残して運用を続けることができる。香港でもPersonal Accountへ自動移換して運用を継続する仕組みがある(図9参照)。
図9 転職後も旧勤務先のDCに資産を残せる国

自動移換者を減らす方法としては、退職後も従前の企業型DCに資産を残せる選択肢を設けることが切り札となろう。強行規定とはせず、規約によって認めることができる仕組みとすれば、企業側にも選択の余地がある。英米では、退職者の資産が残ればプランの資産規模を維持しやすくなり、金融機関との手数料交渉など、規模の経済が働くこともあり、前向きにとらえられている。
制度創設時には終身雇用も強く残っていたので、60歳到達者だけを運用指図者として残す仕組みにも一定の合理性があったが、中途退職・転職が一般化した現在は、年齢を問わず運用指図者として企業型DCに残れる仕組みを検討してよいと考える。拠出は停止したまま運用を続け、希望すれば転職先DCやiDeCo等へ移換する形である。転職時は諸手続が集中するうえ、旧プランの商品、Web操作などに慣れている加入者も多い。こうした人間の行動特性も制度設計に織り込むことが望ましい。
おわりに
2026年の「資産運用立国のアップグレード」には、拠出の柔軟化、助言・一任、商品ラインアップのガバナンス、デフォルト運用、給付、移換まで、DCの各段階にまたがる論点が盛り込まれている。
制度創設から25年が経過し、日本のDCはこれまで一つずつ制約を外す漸進的な改正を積み重ねてきた。しかし、日本の今後の人口動態を見据えると、DC加入者数も遅かれ早かれ頭打ちになる(以下参照:日本の確定拠出年金の加入者数予測)。残された時間は多くない。利用者が減る前に制度全体を早い段階で底上げしておく必要がある。
政府文書が掲げる「大胆な改革」が、こうした全体的な見直しにつながることを期待したい。
主な出所
- 内閣官房「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」(2026年7月21日)
- 金融庁「『成長投資を促進するための金融戦略―資産運用立国のアップグレード―』について」(2026年9月15日)
- IRS、ATO、CRA、GOV.UK、韓国雇用労働部・国家法令情報センター、香港MPFA等(拠出限度額・税引き後拠出の国際比較)
- Vanguard, How America Saves 2026(マネージドアカウント関連)
- Fidelity Investments, Target Date Industry Trends(TDF関連)
コメント